




«الميزانيات»: منشورات «الإحصاء» قديمة وتعود إلى عام 2005


نشر
في 27-11-2019
آخر
تحديث 27-11-2019 | 00:04
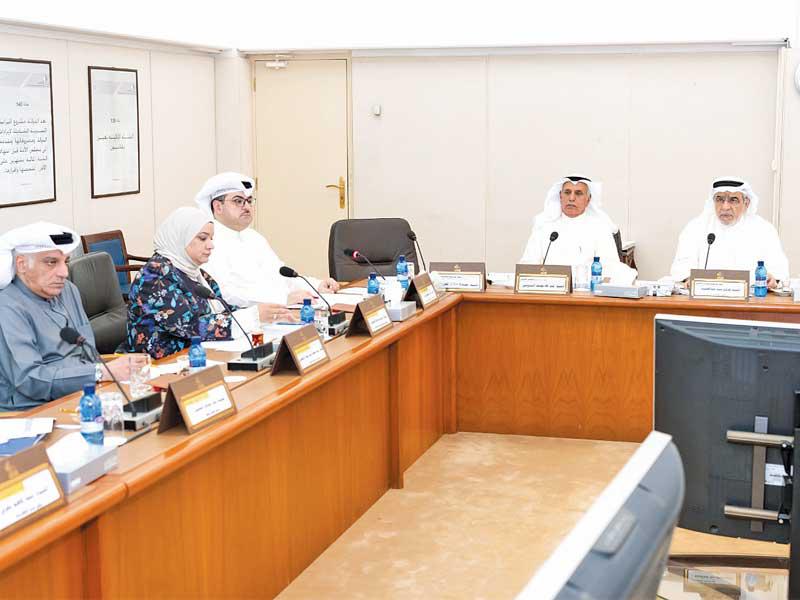
قال رئيس لجنة الميزانيات والحساب الختامي النائب عدنان عبدالصمد ان اللجنة اجتمعت مع كل من الإدارة المركزية للإحصاء والأمانة العامة للتخطيط والتنمية لمناقشة الحساب الختامي عن السنة المالية 2018/2019 وملاحظات ديوان المحاسبة وجهاز المراقبين الماليين بشأنهما.وقال عبدالصمد في بيان صحافي: ناقشت اللجنة أداء الإدارة المركزية للإحصاء في كل من الجانب المالي والإحصائي، كما ناقشت عدم مراعاة الإدارة المركزية للإحصاء للدقة في إعداد تقديرات ميزانيتها لتكون وفقا للحاجة الفعلية، حيث اتضح للجنة انعدام الصرف على الاعتمادات المخصصة لمشاريع خطة التنمية وهي مشاريع تطويرية وتنموية تشكل أساسيات عمل القطاع الإحصائي في الجهة، إضافة إلى ما حققته من وفورات على مستوى الأنواع بنسب كبيرة من الاعتمادات المرصودة تصل معظمها إلى ما نسبته 100% مما يشير إلى عدم إجراء الدراسات الفنية والمالية الملائمة قبل تقدير مصروفاتها. وتابع: خاصة أن هناك العديد من الإحصاءات المنشورة خلال موقعها الرسمي ذات بيانات قديمة وغير محدثة تعود الى عام 2005، وأفادت الإدارة المركزية للإحصاء بأنها في صدد الربط الآلي مع بعض الجهات المعنية في تزويدها للبيانات الإحصائية والتي يعتبر البعض منها عائقا أمامها في عدم التعاون بتزويد البيانات الإحصائية المطلوبة إما تقاعسا منها أو عدم قدرتها على حصر مثل تلك البيانات على الرغم من مسؤوليتها، وأكدت اللجنة ضرورة بذل مزيد الجهد في سبيل تطوير الأداء الإحصائي للإدارة المركزية للإحصاء.
«الأعلى للتخطيط»
وقال عبدالصمد: ناقشت اللجنة مسؤولية الأمانة العامة للتخطيط والتنمية في تنفيذ مشاريع الخطة التنموية بالتكامل مع توفير الطاقات البشرية التي تدير تلك المشاريع مع ضرورة طرح الخطط وفق القدرة التنفيذية، ناهيك عن عدم توافق ما يتم طرحه من مشاريع بالخطة مع المشاريع المدرجة في الميزانية والعكس صحيح، هذا وقد تساءلت اللجنة عن عدم حضور الأمين العام للمجلس الأعلى للتخطيط والتنمية كونه على رأس الهيكل التنظيمي والمعني بشؤون الأمانة دون تقديم أي اعتذار مسبق وذلك للرد على تساؤلات أعضاء اللجنة خاصة في هذا الجانب. وتابع: كما ناقشت اللجنة بعض المشاكل المتعلقة بالعقود الناتجة عن تراجع تقييم فعالية أنظمة الرقابة لديها ووجود ضعف في إجراءات التدقيق والمراجعة الداخلية وفق ما أوردته الأجهزة الرقابية من ملاحظات ومنها على سبيل المثال، تأخر طرح أعمال العقد وصرف الدفعات المستحقة على الرغم من عدم الانتهاء من تنفيذ الأعمال إضافة إلى ضعف عملية الرقابة على إجراءات طرح وترسية الممارسات.