




وجهة نظر: النفط عند 100 دولار والديزل عند 200... لماذا عجزت الأسواق عن توفير الوقود؟


أزمة الطاقة في 2026 لم تكن مجرد نقص في إنتاج النفط. فبحلول نهاية أغسطس الماضي، ظل العالم ينتج أكثر من 100 مليون برميل يومياً، لكنه فقد جزءاً مهماً من قدرته على تحويل الخام المناسب إلى الوقود المطلوب وإيصاله إلى الأسواق بالسرعة والتكلفة المعتادتين.
بدأت الصدمة بتعطل إمدادات الخام، ثم امتدت إلى المصافي والتجارة والمخزونات والشحن. ومع تراجع صادرات الديزل والغازويل، ارتفعت أسعار المنتجات المكررة بوتيرة تجاوزت ارتفاع الخام.
في 9 سبتمبر، بلغ خام غرب تكساس الوسيط نحو 97 دولاراً للبرميل، بينما تجاوز السعر الفوري للديزل في ساحل الخليج الأميركي ما يعادل 200 دولار للبرميل.
هذه المفارقة تكشف قيداً اقتصادياً أساسياً: القدرة على إنتاج النفط لا تعني بالضرورة القدرة على توفير المنتجات النفطية التي يحتاج إليها الاقتصاد العالمي.
البراميل ليست متساوية
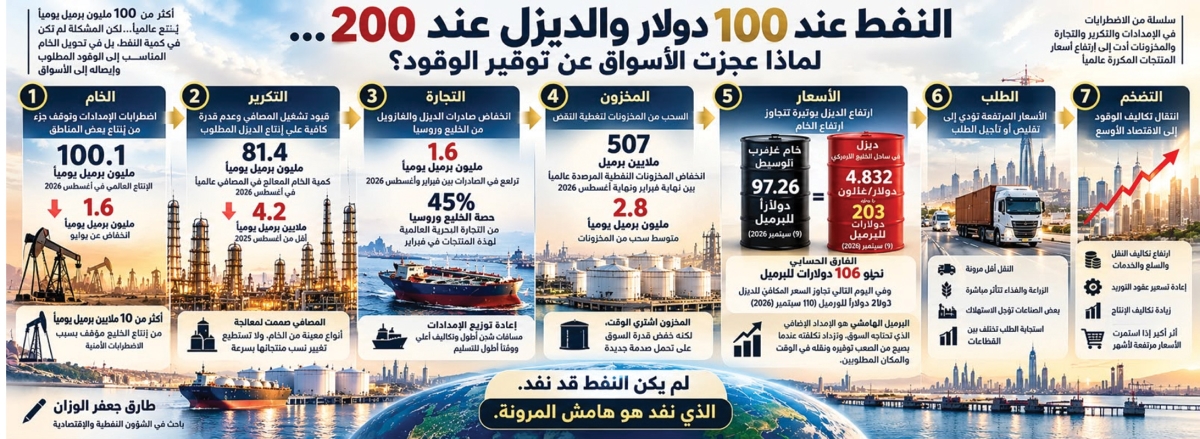
بلغ الإنتاج العالمي نحو 100.1 مليون برميل يومياً في أغسطس، بانخفاض 1.6 مليون برميل يومياً عن يوليو، وفق وكالة الطاقة الدولية، في حين ظل أكثر من 10 ملايين برميل يومياً من إنتاج الخليج متوقفاً بسبب الاضطرابات الأمنية.
لكن الإنتاج المتوقف لا يساوي بالضرورة العجز الصافي في السوق، إذ يتحدد النقص الفعلي بعد احتساب الإمدادات البديلة وتغير الاستهلاك والسحب من المخزونات.
وتزداد أهمية هذا التمييز عندما تختلف نوعية البراميل المفقودة عن البديلة. فالخامات تتفاوت في الكثافة ومحتوى الكبريت، بينما صُممت المصافي لمعالجة أنواع معينة بكفاءة أعلى. ولذلك لا يستطيع مليون برميل من الخام الخفيف منخفض الكبريت تعويض مليون برميل من الخام الثقيل مرتفع الكبريت بالضرورة، حتى لو تساوت الكميتان.
ويؤثر ذلك في مردود المنتجات (Product Yield)، أي نسب الديزل والبنزين ووقود الطائرات وغيرها التي يمكن استخلاصها من البرميل، وفق خصائص الخام وتصميم المصفاة.
وحتى مع توافر نفط إضافي، فإن إنتاج المزيد من الديزل يتطلب طاقة تكريرية مناسبة، فالمصافي لا تستطيع تغيير نسب منتجاتها بحرية أو فوراً استجابة للأسعار.
لذلك لا يكفي تعويض البراميل المفقودة عددياً، بل يجب تعويض قدرتها على إنتاج الوقود المطلوب اقتصادياً.
من الخام إلى المصفاة ثم السوق
ظهر أثر هذه القيود في تشغيل المصافي. ففي أغسطس، بلغت كمية الخام المعالج في المصافي عالمياً نحو 81.4 مليون برميل يومياً، أقل بنحو 4.2 ملايين برميل يومياً عن أغسطس 2025، بحسب وكالة الطاقة الدولية.
ولم يكن الانخفاض نتيجة نقص الخام وحده، فقد ساهمت اضطرابات الإمدادات وتعطل المنشآت والقيود التشغيلية في الحد من إنتاج الوقود، رغم توافر نفط بديل في مناطق أخرى.
وانتقل الأثر إلى التجارة الدولية. فبين فبراير وأغسطس، تراجعت صادرات الديزل والغازويل من الخليج وروسيا بنحو 1.6 مليون برميل يومياً، بعدما كان المصدران يمثلان معاً قرابة 45 في المئة من التجارة البحرية العالمية لهذه المنتجات في فبراير.
وعوّضت مناطق أخرى جزءاً من النقص، لكن إعادة توزيع الإمدادات تطلبت مسافات شحن أطول، وقدرات نقل إضافية، وتكاليف أعلى، ووقتاً أطول للتسليم.
وهكذا تحول اضطراب الإنتاج إلى اختناق في سلسلة الإمداد. فالوقود المتاح عالمياً لا يصبح معروضاً فعلياً في السوق المستورد إلا بتوافر المواصفات المناسبة والنقل والوقت اللازم لوصوله.
المخزون اشترى الوقت
ساعدت المخزونات على امتصاص الصدمة، لكنها لم تستطع تعويض الإمدادات المفقودة بصورة مستدامة.
ففي الولايات المتحدة، ظلت مخزونات المقطرات خلال سبتمبر أقل من مستوياتها الموسمية المعتادة، رغم ارتفاع تشغيل المصافي خلال فترات من الصيف. وتشير بيانات بداية أكتوبر إلى بقائها أدنى بنحو 12 في المئة من متوسط خمس سنوات.
وعالمياً، انخفضت المخزونات النفطية المرصودة بنحو 507 ملايين برميل بين نهاية فبراير ونهاية أغسطس، بما يعادل متوسط سحب يقارب 2.8 مليون برميل يومياً، وفق وكالة الطاقة الدولية.
ويشمل الرقم الخام والمنتجات النفطية، وليس الديزل وحده. كما ينبغي التمييز بين السحب الصافي وإعادة توزيع المخزونات جغرافياً أو انتقالها إلى التخزين البحري.
ومع ذلك، يشير انخفاض المخزونات المرصودة إلى أن جزءاً مهماً من توازن السوق تحقق باستخدام احتياطيات قائمة، بدلاً من زيادة مستدامة في الإمدادات.
لقد اشترى المخزون الوقت، لكنه خفّض قدرة السوق على تحمل صدمة جديدة.
ارتفاع الديزل إلى 200 دولار
عندما تكون الإمدادات والمخزونات مريحة، يستطيع السوق تلبية الطلب الإضافي بتكلفة محدودة نسبياً. أما عندما تضيق القدرة المتاحة، فيصبح السعر أكثر حساسية لتكلفة تأمين الكمية الإضافية اللازمة لإعادة التوازن.
وهنا تبرز أهمية البرميل الهامشي (Marginal Barrel)، أي البرميل الإضافي الذي يحتاج إليه السوق لتغطية طلب لا تلبيه الإمدادات المتاحة بسهولة.
ففي السوق المشدود، تتأثر الأسعار بتكلفة الحصول على الإمدادات الإضافية، لا بمتوسط تكلفة إنتاج البراميل المتاحة وحده.
وقد يأتي هذا البرميل من مخزون بعيد، أو شحنة متجهة إلى سوق آخر، أو مصفاة تحتاج إلى تشغيل إضافي. وتدخل في تكلفته فروق الأسعار والشحن والتأمين والمواصفات ووقت التسليم.
وفي 9 سبتمبر، بلغ السعر الفوري للديزل منخفض الكبريت في ساحل الخليج الأميركي 4.832 دولارات للغالون، مقابل 97.26 دولاراً لخام غرب تكساس الوسيط.
وبما أن البرميل يعادل 42 غالوناً، فقد بلغ السعر المكافئ للديزل نحو 203 دولارات للبرميل، بفارق حسابي يقارب 106 دولارات فوق الخام. وفي اليوم التالي تجاوز السعر المكافئ للديزل 213 دولاراً.
وهذا سعر مكافئ محسوب من سوق الجملة الأميركي، وليس سعراً عالمياً موحداً أو السعر النهائي للمستهلك.
ويرتبط الفارق بمفهوم هامش الديزل فوق الخام (Diesel Crack Spread)، وهو مؤشر للقيمة النسبية للمنتج المكرر مقارنة بالخام المرجعي، وليس صافي ربح المصفاة.
فالبرميل ينتج منتجات متعددة، وتتحمل المصفاة تكاليف التشغيل والطاقة والنقل والتمويل. كما أن المقارنة بين سعر الديزل وخام غرب تكساس لا تمثل هامشاً محققاً لمصفاة بعينها.
والدلالة الاقتصادية ليست أن كل برميل ديزل يحقق ربحاً يتجاوز 100 دولار، بل إن السوق أصبح مستعداً لدفع علاوة مرتفعة للحصول على منتج يصعب تعويضه سريعاً.
فالندرة لم تعد تقاس بعدد براميل الخام وحده، بل بالقدرة على توفير الوقود الإضافي في المكان والوقت المطلوبين.
من الديزل إلى التضخم
عندما تعجز الإمدادات والمخزونات عن تلبية الطلب، يبدأ ارتفاع الأسعار في تقليص الاستهلاك أو تأجيله، فيما يعرف اقتصادياً بتدمير الطلب (Demand Destruction). لكن الاستجابة تختلف بين القطاعات، فالنقل والزراعة أقل مرونة من بعض الأنشطة الصناعية والتجارية، ولذلك قد يستمر الطلب على الديزل مرتفعاً رغم ارتفاع سعره.
ويمتد الأثر إلى الاقتصاد الأوسع عبر تكاليف النقل والزراعة والتعدين والإنشاءات. لكن انتقال ارتفاع الوقود إلى أسعار السلع والخدمات يعتمد على حصة الطاقة في التكلفة الإجمالية، وقدرة الشركات على امتصاص الزيادة أو تمريرها إلى المستهلك، وشروط العقود وقوة الطلب.
وإذا تراجعت الأسعار سريعاً، فقد يظل الأثر التضخمي محدوداً. أما استمرارها مرتفعة لأشهر، فيزيد احتمال إعادة تسعير عقود النقل والتوريد، وانتقال التكاليف إلى الغذاء والسلع والخدمات، حتى بعد بدء انخفاض أسعار الخام.
استعادة التوازن
تشير البيانات إلى أن أزمة 2026 أصابت الإمدادات والتكرير والمنتجات والمخزونات بدرجات مختلفة. والاستنتاج الاقتصادي هو أن تعافي إنتاج الخام لا يكفي وحده لاستعادة التوازن في سلسلة الإمداد.
ويتوقف انحسار الأزمة على خمسة مؤشرات مترابطة: هوامش الديزل فوق الخام، ومخزونات المقطرات، وتشغيل المصافي، وصادرات المنتجات، وتكاليف الشحن والتأمين.
إذا انخفضت هوامش الديزل، وارتفعت المخزونات، وتعافى تشغيل المصافي والتجارة، وتراجعت تكاليف النقل، فإن ذلك يشير إلى استعادة السوق قدرته على توفير الوقود وامتصاص الاضطرابات.
أما إذا استمرت القيود التشغيلية واللوجستية وضعف المخزونات، فقد تنخفض أسعار الخام دون انخفاض مماثل في أسعار المنتجات.
ولا يمثل أي من المسارين نتيجة مؤكدة، فالاتجاه المقبل يتحدد بالأدلة الفعلية على استعادة مرونة السوق، وليس بحركة سعر النفط وحدها.
لقد كشفت أزمة 2026 أن أمن الطاقة لا يبدأ وينتهي عند حجم الاحتياطيات أو الإنتاج، بل يعتمد أيضاً على نوعية الخام، وقدرة التكرير، وتوافر المنتجات، والمخزونات، ومرونة التجارة والنقل.
ولهذا كانت مفارقة الأزمة واضحة:
خام قرب 100 دولار... وديزل يتجاوز 200 دولار.
لم يكن النفط قد نفد. الذي نفد هو هامش المرونة.
وعندما يتآكل هذا الهامش، لا يعود السوق يسعّر ملايين البراميل المتاحة وحدها، بل ترتفع قيمة البرميل الذي يصعب الحصول عليه في المكان والوقت المطلوبين.
* باحث في الشؤون النفطية والاقتصادية
