




«وول ستريت» ترتكب خطأً جوهرياً بشأن «Robinhood»
اعتقدت أنها مجرد تطبيق للتداول... لكنها قد تكون بصدد بناء مستقبل التمويل


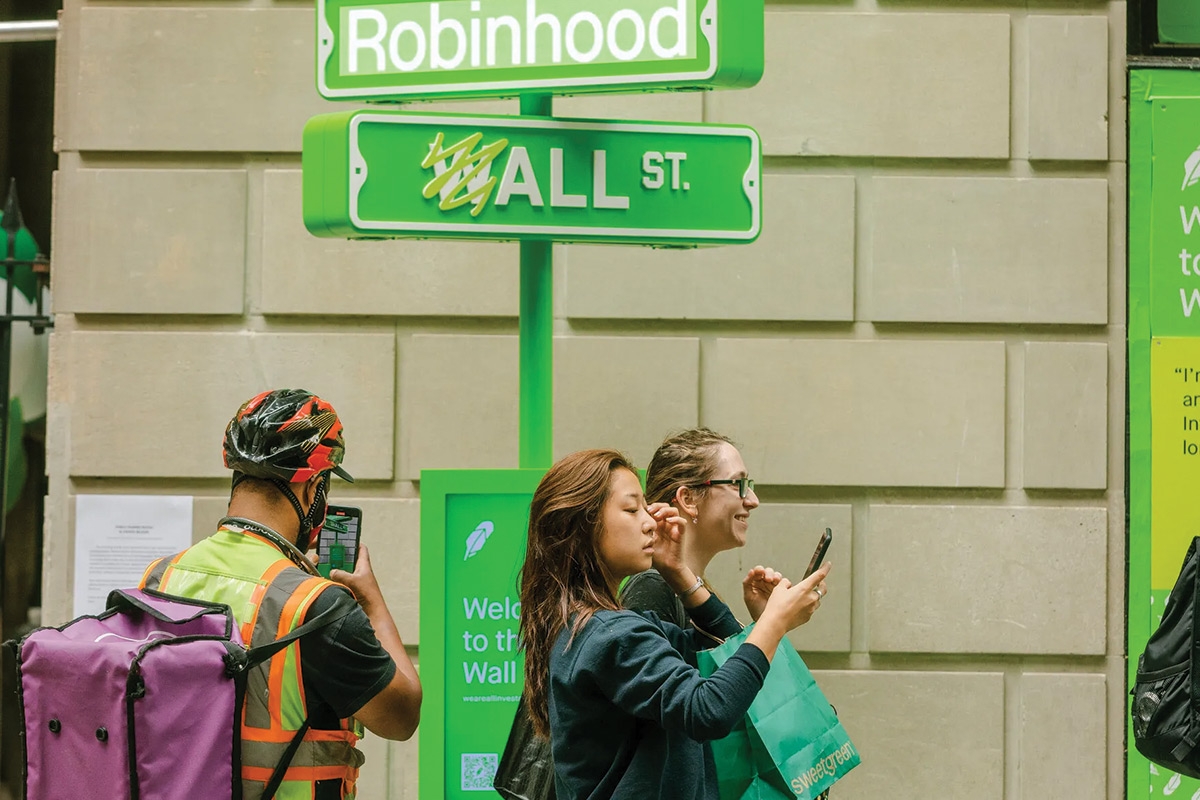
ربما ارتكبت «وول ستريت» خطأً جوهرياً بشأن Robinhood، إذ افترضت أن الشركة تحاول بناء شركة وساطة أرخص.
لكن Robinhood تبدو بشكل متزايد وكأنها تحاول بناء شيء أكبر بكثير: نظام تشغيل جديد للتمويل للأفراد.
وكانت ثورتها الأولى اقتصادية تتمثل بإلغاء عمولة التداول، أما ثورتها التالية فقد تكون تكنولوجية عبر استخدام تقنية «بلوك تشين» والترميز والذكاء الاصطناعي لإزالة العديد من الحواجز المتبقية التي تفصل المستثمرين العاديين عن عالم التمويل العالمي المتطور.
والنمط أصبح من الصعب تجاهله من حيث التكلفة، ورأس المال، والوقت، والمعلومات، والتطور والجغرافيا. لقد بدأت Robinhood بمهاجمتها واحدة تلو الأخرى.
«Robinhood» غيّرت أكثر من مجرد العمولات
عندما أطلقت Robinhood خدماتها علناً في عام 2015، كان التداول بالأسهم من دون عمولات وعدم وجود حد أدنى للحساب أمراً ثورياً بالفعل.
وفي نهاية المطاف، حذت قطاعات واسعة من صناعة الوساطة الأميركية حذوها. ولننظر إلى ما حدث في السوق من حولها.
في عام 2014، أي العام الذي سبق الإطلاق العام لـ Robinhood، بلغ متوسط تداول الأسهم الأميركية 6.4 مليارات سهم، وبقيمة اسمية تقارب 260 مليار دولار يومياً.
وبحلول عام 2024، ارتفع الرقمان إلى 12.2 مليار سهم ونحو 608 مليارات دولار يومياً. ويمثل ذلك تقريباً زيادة بنسبة 91 في المئة في حجم الأسهم المتداولة و134 في المئة بالقيمة الاسمية خلال عقد من الزمن. لكن هذه الأرقام تتطلب توضيحاً مهماً.
Robinhood Chain هي شبكة «بلوك تشين» من الطبقة الثانية مبنية باستخدام تقنية Arbitrum ومصممة حول الخدمات المالية والأصول الحقيقية
لم تتسبب Robinhood في كل هذا النمو، ولا بالضرورة في معظمه. فقد ساهم ارتفاع القيمة السوقية، والتداول المؤسسي والخوارزمي، وصناديق الاستثمار المتداولة، والتغير التكنولوجي، وجائحة كورونا، والعديد من العوامل الأخرى في ذلك. وكان تأثير Robinhood مختلفاً. فقد ساعدت في تغيير اقتصاديات مشاركة المستثمرين الأفراد.
كانت عمولة قدرها 10 دولارات على استثمار بقيمة 500 دولار تعني التخلي عن 2 في المئة من الاستثمار قبل أن تتحرك قيمة السهم ولو سنتاً واحداً. جعلت Robinhood تلك العمولة صفراً.
ولذلك لا يمكن قياس تأثيرها ببساطة من خلال الصفقات التي نُفذت عبر Robinhood. بل ينبغي أيضاً قياسه من خلال ما اضطرت الشركات المنافسة إلى تقديمه لاحقاً.
وانتقل التداول من دون عمولات من كونه ابتكاراً ثورياً إلى كونه أمراً متوقعاً. ثم واصلت Robinhood تقدمها.
ربما وجدت «بلوك تشين» استخداماً مالياً واسعاً بالسوق
على مدى نحو عقدين، كانت تقنية «بلوك تشين» تبحث عن استخدام مالي واسع النطاق يتجاوز العملات المشفرة.
وربما تمنحها Robinhood هذا الاستخدام: استخدام «بلوك تشين» ليس باعتبارها المنتج، وإنما باعتبارها البنية التحتية الكامنة وراء الاستثمار العادي.
وRobinhood Chain هي شبكة «بلوك تشين» من الطبقة الثانية مبنية باستخدام تقنية Arbitrum، ومصممة حول الخدمات المالية والأصول الحقيقية.
والأهم من ذلك أن Robinhood تدفع بالترميز نحو الأصول المالية السائدة.
وتتوفر «رموز الأسهم» الجديدة من Robinhood عبر Robinhood Wallet في أكثر من 120 دولة، رغم أن توافرها يختلف بحسب الولاية القضائية.
وتقول Robinhood إن المستخدمين المؤهلين يمكنهم تداولها على مدار الساعة طوال أيام الأسبوع عبر Robinhood Chain، وربما استخدامها في مجمعات الإقراض أو كضمان للتداول ضمن منظومة التمويل اللامركزي الأوسع.
وهذا يعني انتقال الترميز إلى ما هو أبعد من مجرد إنشاء تمثيل رقمي لأصل ما.
فالشركة لا تطلب من ملايين المستثمرين فهم تقنية «بلوك تشين»، بل تحاول جعل «بلوك تشين» تختفي داخل البنية التحتية.
فمعظم الناس لا يفهمون البروتوكولات التي تنقل رسالة بريد إلكتروني عبر الإنترنت. إنهم ببساطة يضغطون على «إرسال».
وقد لا يهتم مستثمر الغد بالبنية التحتية الموجودة خلف أصل مالي. وقد يكتفي ببساطة بالضغط على «شراء».
أثبتت العملات المشفرة ما يمكن أن تفعله «بلوك تشين». وتحاول Robinhood إثبات ما يمكن أن تفعله «بلوك تشين» للتمويل السائد.
واشنطن تتحرك في الاتجاه نفسه
لم يعد هذا يحدث بالكامل في مواجهة التيار التنظيمي. ففي سبتمبر، أنشأت هيئة الأوراق المالية والبورصات الأميركية «إعفاء الابتكار» (Innovation Exemption)، بما يسهل التداول عبر الشبكة لبعض الأسهم الأميركية المرمّزة في ظل شروط محددة.
ووصف رئيس الهيئة، بول أتكينز، هذه الخطوة بأنها تحرك نحو إدخال أسواق رأس المال الأميركية إلى العصر الرقمي.
ويتضمن الإعفاء شروطاً لحماية المستثمرين، ولا يمثل تأييداً لـ Robinhood.
لكن دلالته يصعب تجاهلها فالاتجاه التنظيمي لأكبر سوق لرأس المال في العالم يتكيف بشكل متزايد مع الاتجاه التكنولوجي الذي تسعى Robinhood إلى تحقيقه.
لماذا ينبغي للأسواق أن تنام؟
تتحدى Robinhood الوقت أيضاً. فسوقها الحالي، الذي يعمل على مدار 24 ساعة، يوسع بالفعل نطاق تداول الأسهم إلى ما يتجاوز بكثير ساعات التداول التقليدية للبورصات.
وقد أعلنت الشركة خططا، تخضع للمراجعة التنظيمية، لتوفير تداول أسهم أميركية مختارة 24 ساعة يومياً، سبعة أيام في الأسبوع، بما في ذلك عطلات نهاية الأسبوع.
لماذا ينبغي للمستثمرين الانتظار حتى يوم الاثنين للرد على أمر يحدث يوم السبت؟ فالأخبار لا تنام، والعملات المشفرة لا تنام، والاقتصاد العالمي لا ينام، وRobinhood تتحدى مفهوم يوم التداول نفسه. صندوق التحوط في جيبك ثم يأتي عامل التطور.
فـ Robinhood تقدم للعملاء الأميركيين المؤهلين العقود الآجلة الدائمة، مع بعض مراكز «بيتكوين» و«إيثيريوم» التي توفر رافعة مالية تصل إلى 10 أضعاف.
وتذهب طموحاتها في مجال الذكاء الاصطناعي إلى أبعد من ذلك، مع Robinhood Agents المصممة لإجراء أبحاث في الأسواق، وبناء الاستراتيجيات، وفي نهاية المطاف تنفيذ الصفقات للمستخدمين المؤهلين.
وتبدأ هذه القدرات في التشابه مع إمكانات كانت مرتبطة في السابق بعمليات التداول الاحترافية.
وهناك جانب غير مريح في عملية إضفاء الطابع الديموقراطي هذه.
فالرافعة المالية بعشرة أضعاف يمكن أن تضخم الخسائر بالفعالية نفسها التي تضخم بها الأرباح، وقد يشجع التداول الأسهل على الإفراط في التداول، كما أن الترميز لا يزال يثير أسئلة مهمة بشأن التنظيم والسيولة والملكية وحماية المستثمرين.
لكن ذلك لا يبطل التجربة بل يجعل التجربة مهمة، فالسؤال ليس ما إذا كان كل ابتكار تقدمه Robinhood سينجح، وإنما ما إذا كانت الافتراضات التي تواصل Robinhood تحديها ستبقى قائمة.
محرك للمشاركة المالية
لا تستطيع Robinhood «إنقاذ» المستثمر الفردي ولا تستطيع أي منصة القيام بذلك. لكن في اقتصاد ترتفع فيه تكلفة السكن، ويؤدي التضخم إلى تآكل القوة الشرائية، وقد تواجه الأجور وحدها صعوبة في خلق ثروة تنتقل عبر الأجيال، يمكن لـRobinhood أن توفر شيئاً ذا قيمة: الوصول.
فالملكية الجزئية تقلل حاجز رأس المال، والتداول من دون عمولات قلل حاجز التكلفة، ويمكن للذكاء الاصطناعي أن يقلل حاجز المعلومات. وتهاجم الأسواق التي تعمل على مدار الساعة حاجز الوقت، وتقلل المنتجات المتقدمة حاجز أدوات المؤسسات. وقد يهاجم الترميز الحاجز الجغرافي.
وبحلول أغسطس 2026، أفادت Robinhood بأن لديها 28.6 مليون عميل ممول، و384 مليار دولار من الأصول على المنصة، و335 مليار دولار من حجم التداول الاسمي للأسهم في ذلك الشهر وحده.
لم تعد هذه تجربة في مجال الوساطة عبر الهاتف المحمول، ربما تكون أميركا مجرد ساحة الاختبار لا يزال نشاط Robinhood الدولي في بداياته، إذ لم يتجاوز عدد العملاء الدوليين الممولين مليون عميل إلا خلال الربع الثاني من عام 2026.
لكن «بلوك تشين» تغير حسابات التوسع. فبناء شركات وساطة تقليدية في كل دولة على حدة يتطلب تراخيص وبنية تحتية وأنظمة خاصة بكل سوق. أما البنية التحتية المالية المرمّزة، فمن المحتمل أن تنتقل بطريقة مختلفة.
وتتوفر «رموز الأسهم» الجديدة من Robinhood بالفعل عبر Robinhood Wallet في أكثر من 120 دولة، مع مراعاة أهلية المستخدمين والقيود المحلية، وقد يقدم ذلك لمحة عن شيء أكبر بكثير.
وكانت ثورة Robinhood الأولى تتمثل في جعل «وول ستريت» أكثر سهولة للأميركيين، أما ثورتها التالية فقد تكون تقليص الحدود المفروضة على المشاركة المالية نفسها، إذ قللت «وول ستريت» من شأن Robinhood ذات مرة لأنها بدت مجرد تطبيق، وربما نستخف بها مرة أخرى عندما نطلق عليها اسم شركة وساطة.
لقد أجبرت المرحلة الأولى من Robinhood «وول ستريت» على إعادة التفكير في ما تتقاضاه من المستثمر العادي، أما مرحلتها الثانية فقد تجبر «وول ستريت» ـ والعالم في نهاية المطاف ـ على إعادة التفكير في ما يُسمح للمستثمر العادي بالوصول إليه.
