




حين تتعاقد شركة مع «صانع سوق»... ماذا يقول لك الإعلان فعلاً؟
• القرب من الترقية إلى «الأول» أحد أبرز دوافع شركات السوق الرئيسي للتعاقد
• شركات «الأول» تلجأ إليه مع تصاعد ضغوط المحافظة على التصنيف
• التعاقد ارتبط بزيادة احتمال استيفاء شرط السيولة بنحو 12 نقطة مئوية
• إدراج الشركة على قائمة مراقبة الالتزامات المستمرة ارتبط بزيادة احتمال الاستعانة بصانع سوق بما بين 19 و32 نقطة مئوية
• إنهاء الاتفاقية لا يعني بالضرورة فشل التجربة... وفئة السيولة «Liquidity Bucket» وحدها لا تفسّر القرار


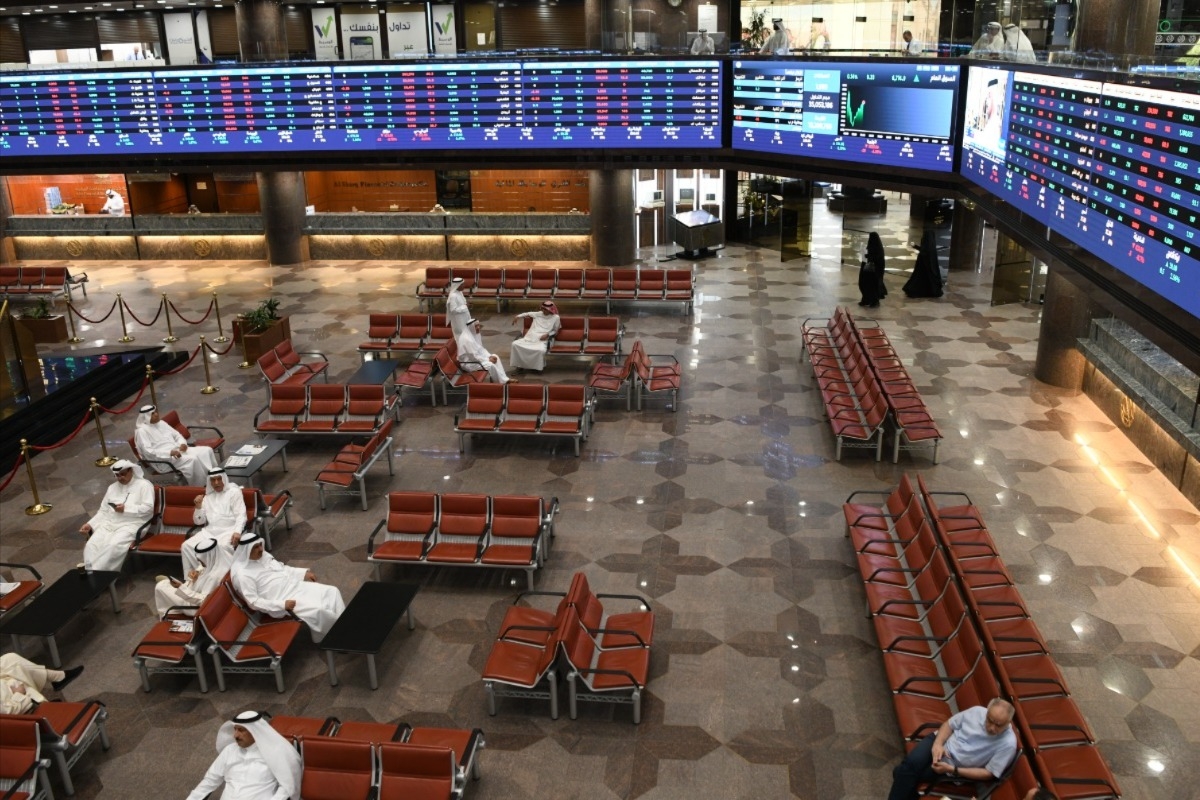
حين تعلن شركة مدرجة في بورصة الكويت تعاقدها مع صانع سوق، قد يبدو الإعلان للوهلة الأولى خطوة فنية تستهدف تنشيط التداول على السهم، لكن البيانات تشير إلى أن توقيت القرار وموقع الشركة من متطلبات التصنيف قد يكشفان عن دوافع أكثر تحديداً.
فبالنسبة إلى شركات السوق الرئيسي، يزداد الميل إلى التعاقد كلما اقتربت الشركة من استيفاء المتطلبات اللازمة للانتقال إلى السوق الأول، ولاسيما إذا كانت قد حققت شرط القيمة السوقية وبقي أمامها تحسين مستوى السيولة.
أما بالنسبة إلى شركات السوق الأول، فيبرز التعاقد بصورة أكبر عندما تواجه الشركة ضغوطاً مرتبطة بالحفاظ على تصنيفها، خصوصاً عند إدراجها على قائمة مراقبة الالتزامات المستمرة أو اقترابها من ذلك.
وتكشف دراسة أكاديمية تناولت تجربة صناعة السوق في بورصة الكويت أن قرار الاستعانة بصانع السوق لا يرتبط فقط برغبة عامة في زيادة نشاط السهم، بل قد يكون جزءاً من تحرك استراتيجي مرتبط بموقع الشركة من متطلبات الترقية أو الاستمرار في السوق الأول.
القرب من «الأول» يحفّز التعاقد أظهرت النتائج أن شركات السوق الرئيسي القريبة من استيفاء شرط السيولة اللازم للانتقال إلى السوق الأول كانت أكثر ميلاً إلى التعاقد مع صانع سوق مقارنة بالشركات التي حققت الشرط بالفعل أو تلك التي بقيت بعيدة عنه.
وخلال الفترة التي تناولتها الدراسة، ارتبط الانتقال بين السوقين بمعايير من بينها القيمة السوقية ومتوسط قيمة التداول اليومي، في حين ظل التعاقد مع صانع السوق اختيارياً.
ويعني ذلك أن أهمية صانع السوق قد ترتفع تحديداً عندما تكون الشركة قد قطعت جزءاً كبيراً من الطريق نحو الترقية، ويصبح تحسين التداول على السهم أحد المتطلبات المتبقية أمامها.
وكان هذا الارتباط أوضح لدى الشركات التي استوفت شرط القيمة السوقية، ما يشير إلى أن قراءة إعلان التعاقد تحتاج إلى معرفة المتطلبات التي حققتها الشركة بالفعل، وتلك التي لا تزال بحاجة إلى استيفائها.
12 نقطة مئوية
وبحسب نتائج الدراسة، ارتبط وجود صانع سوق بزيادة احتمال استيفاء الشركة شرط السيولة بنحو 12 نقطة مئوية، بعد مراعاة عدد من خصائص الشركة والعوامل الأخرى الداخلة في التحليل.
ولا تعني هذه النتيجة أن التعاقد يرفع احتمال الترقية إلى السوق الأول بالنسبة نفسها، إذ تقيس النتيجة استيفاء شرط السيولة تحديداً، بينما يبقى الانتقال النهائي خاضعاً لبقية متطلبات التصنيف.
كما أن العلاقة التي رصدتها الدراسة هي ارتباط إحصائي، ولا تعني بالضرورة أن التعاقد وحده هو السبب المباشر وراء تحسن وضع الشركة.
ضغوط المحافظة على التصنيف تختلف الصورة بالنسبة إلى الشركات الموجودة بالفعل في السوق الأول.
فالدراسة التي نُشرت في المجلة العلمية الدولية Research in International Business and Finance تحت عنوان «التوافق مع الشريعة والمحددات الاستراتيجية للاستعانة بصانع السوق: أدلة من سوق ناشئة مقسّمة إلى فئات» “(Sharia Compliance and Strategic Determinants of Market Maker Engagement: Evidence from a Segmented Emerging Market”، وجدت أن إدراج الشركة على قائمة مراقبة الالتزامات المستمرة ارتبط بارتفاع احتمال وجود اتفاقية لصناعة السوق في سنة الإدراج على القائمة أو السنة السابقة لها.
وتراوحت الزيادة المقدرة في احتمال وجود الاتفاقية بين نحو 19 و32 نقطة مئوية، بحسب النموذج المستخدم في الدراسة.
وتضم قائمة مراقبة الالتزامات المستمرة الشركات التي تخضع للمراقبة نتيجة الإخلال بأحد متطلبات الاستمرار في السوق الأول، ما يعرضها لخطر الهبوط في التصنيف إذا استمر الإخلال، ما يجعل ارتفاع احتمالات التعاقد في هذه الحالات متسقاً مع محاولة الشركة دعم سيولة سهمها والمحافظة على تصنيفها.
لكن النتيجة لا تعني أن الاستعانة بصانع السوق تضمن بقاء الشركة في السوق الأول، إذ قاست الدراسة قرار التعاقد، ولم تقس نجاح صانع السوق في منع خفض التصنيف.
ماذا تقرأ من الإعلان؟
وبذلك، فإن إعلان شركة عن التعاقد مع صانع سوق قد يستحق قراءة تتجاوز اسم مقدم الخدمة ومدة الاتفاقية.
فإذا كانت الشركة في السوق الرئيسي، يصبح من المهم النظر إلى مدى قربها من متطلبات الترقية إلى السوق الأول، وما إذا كان مستوى السيولة يمثل العقبة المتبقية أمام انتقالها.
أما إذا كانت في السوق الأول، فقد يكون من المفيد التحقق مما إذا كانت تواجه ضغوطاً تتعلق بمتطلبات الاستمرار أو سبق إدراجها على قائمة مراقبة الالتزامات المستمرة.
ولا يعني ذلك أن جميع الاتفاقيات أبرمت لهذه الأسباب، وإنما تشير النتائج إلى أن موقع الشركة من متطلبات التصنيف كان من العوامل المرتبطة بقرار التعاقد خلال الفترة التي تناولتها الدراسة.
الإلغاء لا يعني الفشل
وفي المقابل، لا يحمل إعلان إنهاء اتفاقية صناعة السوق معنى واحداً أيضاً.
فقد رصدت الدراسة إلغاء 31 اتفاقية من أصل 110 اتفاقيات شملها التحليل، إلا أن البيانات المتاحة لم تسمح بتحديد سبب موحد لقرارات الإلغاء.
وقد تدخل في القرار عوامل مثل تكلفة العقد أو المفاوضات مع صانع السوق أو تغير احتياجات الشركة أو تحقق الهدف الذي أبرمت الاتفاقية من أجله.
لذلك، لا يكفي إنهاء الاتفاقية وحده للحكم على نجاح تجربة صناعة السوق أو فشلها.
السيولة ليست التفسير الوحيد
ومن النتائج اللافتة أيضاً أن تصنيف السهم ضمن فئات السيولة (Liquidity Buckets) لم يكن، في حد ذاته، عاملاً واضحاً في تفسير قرار الشركة بالتعاقد مع صانع سوق بعد مراعاة خصائصها الأخرى. وتشير هذه النتيجة إلى أن القرار لا يعتمد على مستوى سيولة السهم وحده، بل يتأثر بمجموعة أوسع من العوامل، من بينها موقع الشركة من متطلبات التصنيف وأهدافها المرتبطة بتحسين التداول على السهم.
ويُقصد بصانع السوق جهة مرخصة تقدم بصورة مستمرة عروضاً لشراء السهم وبيعه وفق ضوابط محددة، بما يسهم في تسهيل التداول وتعزيز سيولة السهم وتقليص الفجوة بين سعري العرض والطلب. أما السيولة هنا فتعني سهولة تداول السهم في السوق، وليس حجم النقد المتاح لدى الشركة.
اختلاف مرتبط بالتصنيف الشرعي
ورصدت الدراسة أيضاً اختلافاً في قرار التعاقد بحسب طبيعة التصنيف الشرعي للشركة.
فالشركات التي تعمل وفق أحكام الشريعة ولديها ترتيبات مؤسسية للرقابة الشرعية كانت أقل ميلاً إلى التعاقد مع صناع السوق مقارنة بالشركات الاخرى، بعد أخذ خصائص الشركة والسيولة والتداول في الاعتبار.
في المقابل، لم تظهر لدى الشركات المصنفة متوافقة مع الشريعة فروق واضحة في قرار الاستعانة بصانع سوق مقارنة بالشركات غير المتوافقة. وتشير الدراسة إلى أن التباين بين فئات الشركات قد يرتبط باختلاف قاعدة المستثمرين أو ترتيبات الحوكمة أو اعتبارات تعاقدية أخرى، من دون أن تحسم أيّاً من هذه العوامل كسبب رئيسي.
110 اتفاقيات خلال 6 سنوات
استندت النتائج إلى تحليل 110 اتفاقيات لصناعة السوق أبرمتها 62 شركة مدرجة مع 9 صناع سوق خلال الفترة من 2019 إلى 2024.
وبنهاية فترة الدراسة، كانت 47 شركة تحتفظ باتفاقية نشطة واحدة على الأقل، بما يعادل نحو ثلث الشركات المدرجة في ذلك الوقت.
وأعد الدراسة كل من د. سعد الناهض ود. خالد الصباح ود. سعود الثاقب، أعضاء هيئة التدريس في قسم التمويل بكلية العلوم الإدارية في جامعة الكويت.
