




عُمان تشدّد ضوابط بيع الوحدات على المخطط في المناطق الحرة
• لا حجز قبل موافقة الهيئة وإثبات 20% من تكلفة المشروع في حساب الضمان
• 5 % من ثمن الوحدة تبقى عاماً بعد تسجيلها ولا تُصرف دون توقيع المالك
• اللائحة تنظم تملك غير العُمانيين للوحدات العقارية لكنها ليست في جميع المشاريع


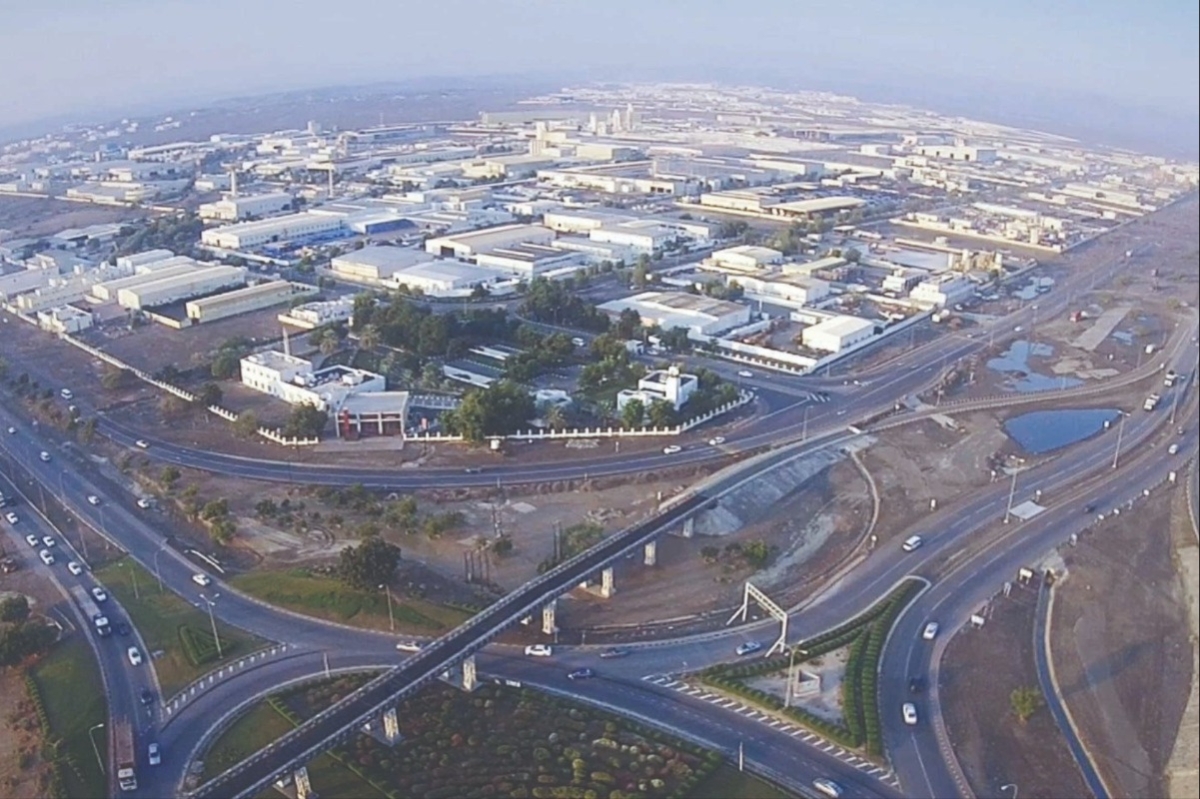
دخلت اللائحة التنفيذية الجديدة لقانون المناطق الاقتصادية الخاصة والمناطق الحرة في سلطنة عُمان حيز التنفيذ، حاملةً معها مجموعة من الضوابط المنظمة لبيع الوحدات العقارية على المخطط، تضع حماية أموال المشترين ومراقبة تصرف المطور في المبالغ المحصلة في صلب عملية البيع.
وتبرز أهمية الضوابط الجديدة بالنسبة إلى المستثمر أو المشتري الخليجي الذي يفكر في شراء عقار داخل المناطق الخاضعة للائحة، إذ لا تكتفي بتنظيم الإعلان والبيع، بل تحدد متى يستطيع المطور تلقي أموال المشترين، وأين تودع هذه الأموال، وكيف يتم صرفها، وما الجزء الذي يبقى محجوزاً بعد تسليم الوحدة، وذلك وفقاً للائحة التي أصدرتها الهيئة العامة للمناطق الاقتصادية الخاصة والمناطق الحرة.
وبحسب القرار رقم 81 لسنة 2026، لا يجوز للمطور تلقي أي مبالغ لحجز الوحدات العقارية المعروضة للبيع على المخطط قبل الحصول على موافقة الهيئة المختصة، كما يرتبط السماح بالترويج للمشروع واستكمال إجراءات البيع باستيفاء متطلبات محددة تتعلق بحساب الضمان وتمويل المشروع.
حساب ضمان لكل مشروع
تُلزم اللائحة المطور بفتح حساب ضمان مخصص للمشروع، على أن يثبت وجود ما يعادل 20 في المئة من التكلفة الإجمالية للمشروع في الحساب، مع احتساب قيمة الأعمال الإنشائية التي تم تنفيذها بالفعل ضمن هذه النسبة.
وبذلك، لا تعني النسبة بالضرورة إيداع المطور 20 في المئة من قيمة المشروع نقداً بالكامل، إذ تدخل قيمة ما أُنجز من أعمال البناء في احتسابها.
ولا يتوقف دور حساب الضمان عند مرحلة الحصول على الموافقة، إذ ترتبط عمليات الصرف منه بمستوى الإنجاز الفعلي للمشروع، وفق شهادات الاستشاري وبالضوابط التي حددتها اللائحة.
كما تحظر اللائحة استخدام حساب الضمان للحصول على تمويل للمشروع، ولا يجوز إغلاقه إلا بعد موافقة الهيئة، ما يفصل ـ من حيث المبدأ ـ الأموال المخصصة لتنفيذ المشروع عن أدوات التمويل الأخرى التي قد يلجأ إليها المطور.
5 % تبقى بعد تسجيل الوحدة
ومن أبرز ضمانات ما بعد التسليم، إلزام المطور بالإبقاء على ما لا يقل عن 5 في المئة من ثمن كل وحدة مباعة داخل حساب الضمان لمدة عام من تاريخ تسجيلها.
ولا يتم صرف هذا المبلغ بمجرد انقضاء المدة، بل تشترط اللائحة شهادة موقعة من المالك والاستشاري والمطور تفيد بخلو الوحدة من العيوب.
ويمنح ذلك المشتري دوراً مباشراً في الإفراج عن المبلغ المحتجز، بدلاً من اقتصار الإجراء على المطور والاستشاري. كما تملك الهيئة صلاحية مطالبة البنك بوقف الصرف من حساب الضمان عند نشوء خلاف يتعلق باستحقاق هذه المبالغ.
وبالنسبة إلى المشتري، تعني هذه الآلية أن جزءاً من قيمة الوحدة يظل خارج تصرف المطور خلال السنة الأولى التالية للتسجيل إلى حين استيفاء متطلبات الصرف.
ماذا لو أراد غير العُماني شراء الوحدة؟
تنظم اللائحة كذلك تملك غير العُمانيين للوحدات العقارية، لكنها لا تفتح باب التملك الحر في جميع المشاريع الواقعة ضمن المناطق الاقتصادية الخاصة والحرة.
فالتملك بنظام الملكية المطلقة يرتبط بالمشاريع التي يقرر مجلس إدارة الهيئة السماح ببيع وحداتها بهذا النظام.
كما تترك اللائحة للمجلس تحديد عدد من الضوابط المهمة، من بينها الحد الأدنى لسعر الوحدة التي يجوز بيعها لغير العُمانيين، والحد الأقصى لعدد الوحدات، والنسبة التي يمكن بيعها لأشخاص من جنسية واحدة.
وبالتالي، لا تقدم اللائحة الحالية رقماً ثابتاً يمكن للمشتري الأجنبي الاعتماد عليه لهذه الحدود، وإنما تؤسس الإطار التنظيمي وتترك تحديدها لقرارات لاحقة.
واللافت أن النص يستخدم وصف «غير العُمانيين»، ولا يتضمن ضمن هذه الأحكام تمييزاً خاصاً لمواطني دول مجلس التعاون الخليجي.
الإعفاءات ليست لكل مشروع عقاري
وتتضمن اللائحة في أبواب أخرى حوافز للمشاريع الاستراتيجية، إلا أن هذه المزايا لا تعني حصول أي مشروع تطوير عقاري في المناطق الحرة تلقائياً على إعفاءات طويلة الأجل.
فالإعفاءات التي قد تصل إلى 10 أعوام مرتبطة بتصنيف المشروع باعتباره «مشروعاً استراتيجياً»، ووفق شروط وضوابط تتعلق بحجم الاستثمار وطبيعة النشاط وما يحققه المشروع، مثل نقل التكنولوجيا أو تعزيز المحتوى المحلي أو المساهمة في الاكتفاء الذاتي أو الصادرات، فضلاً عن المجالات التي يحددها مجلس إدارة الهيئة.
كما أن قائمة الأنشطة الخاصة بالإعفاء الضريبي الواردة في اللائحة لا تذكر التطوير العقاري صراحة ضمنها، مع منح المجلس صلاحية إضافة أنشطة أخرى.
ومن ثم، فإن وجود مشروع عقاري داخل منطقة حرة لا يعني بذاته تمتعه بإعفاء لعشر سنوات.
حماية المشتري قبل العائد الاستثماري
وتكشف قراءة أحكام البيع على المخطط أن جوهر التغيير بالنسبة إلى المشتري لا يتمثل في تقديم حافز استثماري جديد بقدر ما يتمثل في وضع قيود على اللحظة التي يستطيع فيها المطور الحصول على أموال المشترين وكيفية استخدام هذه الأموال بعد تحصيلها.
فالمشتري لا يواجه فقط اشتراط موافقة الهيئة قبل الحجز، وإنما سلسلة من الضمانات تمتد من حساب الضمان وإثبات نسبة من تكلفة المشروع، مروراً بربط الصرف بمراحل الإنجاز، وصولاً إلى إبقاء جزء من ثمن الوحدة محتجزاً بعد تسجيلها.
