




وجهة نظر: كيف ترفع الكويت العائد من أصولها النفطية؟


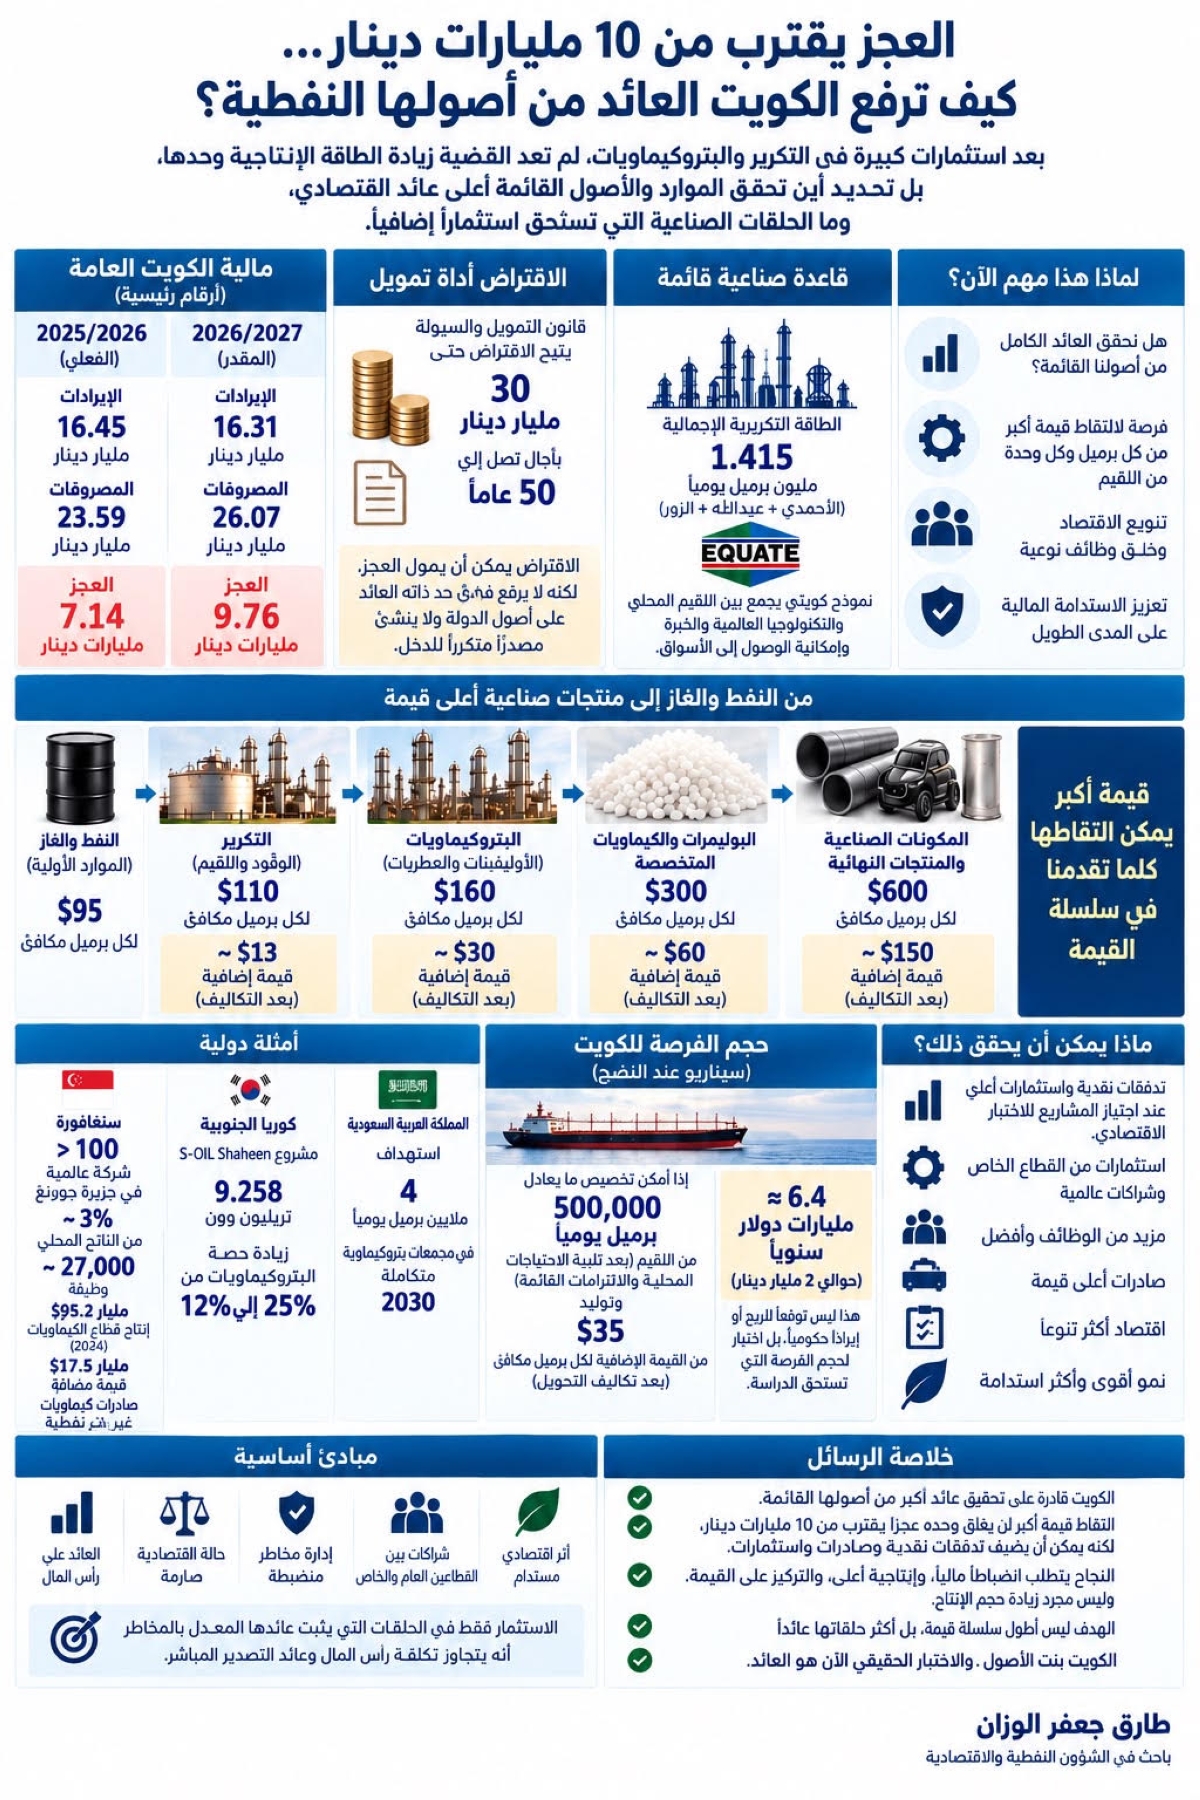
سجلت الكويت في السنة المالية 2025/2026 عجزاً فعلياً بلغ نحو 7.14 مليارات دينار. وفي موازنة 2026/2027 تقدر الإيرادات بنحو 16.31 مليار دينار والمصروفات بنحو 26.07 مليار، بما يترك عجزاً يقترب من 9.76 مليارات دينار.
يمكن تمويل هذه الفجوة من السيولة والاقتراض. وقد أعاد قانون التمويل والسيولة إطار الاقتراض بسقف يصل إلى 30 مليار دينار وآجال تصل إلى 50 عاماً. لكن الاقتراض أداة تمويل؛ فهو لا يرفع في حد ذاته العائد على أصول الدولة ولا ينشئ مصدراً متكرراً للدخل.
لذلك يبدأ جانب من معالجة الضغوط المالية بسؤال مختلف: هل تحقق الكويت العائد الممكن من الأصول النفطية والصناعية التي موّلتها بالفعل؟
أين تتوقف سلسلة القيمة؟
تبلغ الطاقة التكريرية لمصافي الأحمدي وعبدالله والزور مجتمعة نحو 1.415 مليون برميل يومياً، إلى جانب معالجة الغاز والبنية الأساسية وقاعدة بتروكيماوية قائمة.
اقتصادياً، لا توجد أفضلية تلقائية في تصدير النفط أو الوقود أو البتروكيماويات الأساسية، كما لا توجد أفضلية تلقائية في تصنيعها محلياً. القرار يعتمد على العائد الممكن في كل مرحلة مقارنة برأس المال والتكلفة والمخاطر.
فالنافثا والغازات واللقيم يمكن أن تنتقل إلى الأوليفينات والعطريات، ثم البوليمرات والكيماويات المتخصصة والمواد الهندسية، ومنها إلى منتجات صناعية أعلى قيمة. لكن الانتقال لا يكون مجدياً إلا إذا تجاوز العائد الإضافي تكلفة رأس المال والتشغيل والتكنولوجيا والتمويل واللوجستيات والمخاطر، وحقق عائداً أفضل من التصدير المباشر.
وهنا السؤال: هل تتوقف بعض التدفقات الكويتية عند مرحلة تسبق النقطة التي تحقق فيها أعلى عائد اقتصادي؟
وتقدم EQUATE دليلاً كويتياً. فالمشروع، الذي بلغت تكلفته الأصلية نحو ملياري دولار، جمع بين اللقيم الكويتي وشريك عالمي يمتلك التكنولوجيا والخبرة والوصول إلى الأسواق. وحققت الشركة في عام 2000 صافي ربح بلغ 183 مليون دولار، ثم أعادت في 2001 تمويل 900 مليون دولار من قرض المشروع الأصلي البالغ 1.2 مليار دولار.
لا تثبت التجربة أن كل توسع بتروكيماوي مربح، لكنها تثبت أن ميزة اللقيم يمكن تحويلها إلى عائد صناعي عندما تقترن بالتكنولوجيا والإدارة والأسواق.
سنغافورة: كيف تصنع دولة لا تملك النفط قيمة أكبر من دول تملكه؟
سنغافورة ليست قصة نجاح للاحتفاء بها، بل اختبار اقتصادي غير مريح لدولة مثل الكويت.
فهي لا تملك احتياطيات محلية من النفط والغاز، ومع ذلك بنت خلال أكثر من ثلاثة عقود في جزيرة جورونغ منظومة متكاملة للطاقة والكيماويات تضم أكثر من 100 شركة عالمية وتوفر أكثر من 27 ألف وظيفة، فيما تجاوزت استثمارات الشركات العالمية في قطاع الطاقة والكيماويات 60 مليار دولار سنغافوري.
والأهم ما أنتجته هذه المنظومة. ففي 2024 بلغ إنتاج قطاع الكيماويات نحو 95.2 مليار دولار سنغافوري، وحقق قرابة 17.5 مليار دولار من القيمة المضافة، فيما بلغت صادرات الكيماويات والمنتجات الكيميائية غير النفطية نحو 69.5 مليار دولار سنغافوري.
سنغافورة تشتري المادة الخام واللقيم من الخارج، وتدفع كلفة الشحن والتخزين والتمويل والتصنيع، ومع ذلك تخلق قيمة إضافية وتصدر وتنافس وتجذب استثمارات جديدة.
أما الكويت فتبدأ من الطرف الآخر. فهي تملك النفط والغاز، وأنفقت مليارات الدولارات على المصافي والغاز والبتروكيماويات والموانئ والبنية الأساسية. ومع ذلك، تنتهي بعض تدفقاتها عند مواد تصبح نقطة البداية لصناعة وقيمة مضافة في اقتصاد آخر.
وهنا تكمن المشكلة: نحن لا نتحدث فقط عن مادة تم تصديرها، بل عن حلقات لاحقة من القيمة والدخل والاستثمار والتكنولوجيا والوظائف كان ينبغي، على الأقل، اختبار إمكانية الاحتفاظ بجزء منها داخل الكويت.
والدليل الأقوى على اقتصاديات سنغافورة هو قرار رأس المال نفسه. فـExxonMobil أضافت مجمعاً بتروكيماوياً في 2001، ووسّعته بأكثر من الضعف في 2013، واستحوذت على منشأة كبيرة للعطريات في 2017، ثم واصلت الاستثمار في منتجات أعلى قيمة.
رأس المال لا يعيد استثمار مليارات الدولارات لعقود بدافع المجاملة. استمرار الاستثمار تحت المنافسة يعني أن المنظومة وفرت اقتصاديات تبرر بقاء رأس المال وإعادة توظيفه.
والسر ليس رخص النفط، لأن سنغافورة لا تملكه، ولا انخفاض تكلفة التشغيل، لأنها اقتصاد مرتفع التكلفة. الميزة في التكامل: المصفاة ترتبط بالبتروكيماويات، والبتروكيماويات بالصناعات اللاحقة، ومخرجات منشأة تصبح مدخلات لأخرى، فيما تخفض شبكات الأنابيب والموانئ والتخزين والخدمات المشتركة التكلفة ورأس المال العامل. وتدير ExxonMobil هناك مصفاة بطاقة تقارب 592 ألف برميل يومياً متكاملة مع مجمعها الكيميائي.
إذا استطاع اقتصاد لا يملك برميل النفط أن يشتريه، وينقله، ويموله، ويصنعه، ثم يبني فوقه صناعة تصدر بعشرات المليارات، فما الذي منع اقتصاداً يملك النفط والغاز والمصافي واللقيم والبنية الأساسية من اختبار حلقات أكبر من القيمة خلال العقود الماضية؟
لا يعني ذلك أن على الكويت تصنيع كل ما تنتجه. فقد يكون التصدير هو الخيار الأعلى عائداً. لكن ذلك يجب أن يكون نتيجة حساب اقتصادي، لا نتيجة توقف تاريخي لسلسلة الاستثمار عند مرحلة معينة.
سنغافورة تبدأ من حيث تنتهي صادرات الآخرين؛ أما الكويت، فالسؤال الذي تأخر طويلاً هو لماذا تنتهي بعض استثماراتها عند النقطة التي تبدأ عندها القيمة الصناعية في اقتصاد آخر؟
العائد قبل حجم الإنتاج
هنا تصبح الحلقات المفقودة قضية تخصيص رأسمال، لا شعاراً صناعياً.
فالبوليمرات المتخصصة، والمركبات الهندسية، ومواد الكابلات والطاقة، والأغشية عالية الأداء، ومواد العزل، والمنتجات الطبية والمكونات الصناعية لا تستحق الاستثمار لأنها صناعات متقدمة، بل عندما يثبت السوق والتكنولوجيا والتكلفة أن عائدها المعدل بالمخاطر يتجاوز تكلفة رأس المال وعائد التصدير المباشر.
وينطبق المعيار نفسه على تخصيص رأس المال الكويتي. فعند المفاضلة بين استثمارات نفطية أو كيميائية جديدة في الخارج واستكمال حلقات صناعية داخل الكويت، يجب إخضاع الخيارين للمقياس نفسه: العائد على رأس المال، والمخاطر، وتكلفة التمويل، والتدفقات النقدية المتوقعة.
إذا كان التصدير أعلى عائداً، فالتصدير هو القرار الصحيح. وإذا حققت الحلقة التالية عائداً أعلى بعد احتساب جميع التكاليف والمخاطر، فإن عدم استغلالها يصبح تكلفة فرصة بديلة.
ماذا بعد المشاريع القائمة؟
قطعت الكويت بالفعل جزءاً مهماً من السلسلة. ويأتي التوسع المخطط له، بما في ذلك PRIZe والأوليفينات IV، إلى جانب منظومة EQUATE.
كما تستهدف استراتيجية شركة صناعة الكيماويات البترولية حتى 2040 طاقة تقارب 14.5 مليون طن سنوياً من البتروكيماويات الأساسية و1.2 مليون طن من المشتقات.
لكن زيادة الأطنان ليست مقياساً كافياً للنجاح. المطلوب تحديد المنتجات اللاحقة التي تمتلك سوقاً نامية، وميزة تنافسية، وتكنولوجيا متاحة، وقدرة على التصدير، وعائداً يتجاوز البدائل.
الهدف الاقتصادي ليس أطول سلسلة صناعية، بل أكثر حلقاتها عائداً.
ما حجم الفرصة؟
تملك الكويت تدفقات كبيرة من البروبان والبيوتان والنافثا ومنتجات بتروكيماوية أخرى، ما يبرر دراسة الكميات التي يمكن اقتصادياً توجيهها مستقبلاً إلى صناعات لاحقة بعد الاحتياجات والالتزامات القائمة.
ولا يعني ذلك أن 500 ألف برميل يومياً من اللقيم متاحة اليوم. لكن يمكن استخدام ما يعادل هذا الحجم كسيناريو عند النضج لاختبار حجم الفرصة.
فإذا أثبتت الدراسات إمكانية تخصيص ما يعادل 500 ألف برميل يومياً، وحققت سلاسل مختارة 35 دولاراً من القيمة الاقتصادية الإضافية بعد تكاليف التحويل لكل برميل مكافئ، فإن حجم القيمة يصل إلى نحو 6.4 مليارات دولار سنوياً، أو قرابة ملياري دينار.
هذا ليس توقعاً للربح ولا إيراداً حكومياً يمكن خصمه من عجز الموازنة؛ بل اختبار لحجم فرصة تستحق الدراسة.
من التشخيص إلى العلاج
تعظيم قيمة الموارد لن يغلق وحده عجزاً يقترب من 9.8 مليارات دينار. فالاستدامة المالية تتطلب أيضاً ضبط نمو الإنفاق، وتحسين الكفاءة والإنتاجية، وتنمية الإيرادات غير النفطية. لكن رفع العائد على الأصول القائمة يمكن أن يضيف تدفقات نقدية وصادرات واستثمارات جديدة.
ولا يتطلب ذلك أن تمول الدولة كل مشروع. يمكن استخدام اللقيم والبنية الأساسية والمجمعات القائمة لاستقطاب رأس المال الخاص والشركات التي تملك التكنولوجيا والأسواق.
وتبدأ المعالجة بحصر المواد والتدفقات التي تنتجها الكويت وتصدرها، وتحديد المنتجات الممكن تصنيعها منها، ثم اختبار كل منتج وفق السوق والتكنولوجيا وCAPEX وOPEX والطاقة والتمويل واللوجستيات وقابلية التصدير والمخاطر. ثم يقارن العائد على رأس المال بعائد التصدير المباشر وتكلفة رأس المال. ما يتفوق ينتقل إلى الاستثمار، وما لا يتفوق يُستبعد.
والقرار يمكن اختزاله في أسئلة محددة: ماذا نملك؟ ماذا نصدر؟ ماذا يمكن أن نصنع بعده؟ هل هناك سوق وميزة تنافسية؟ وهل العائد بعد احتساب رأس المال والمخاطر أعلى من التصدير المباشر؟
المشكلة ليست أن الكويت لم تبنِ. لقد بنت وأنفقت. المشكلة أن سلسلة الاستثمار انتهت في بعض المواضع قبل أن تنتهي سلسلة القيمة؛ وعندما يحدث ذلك لعقود، لا تضيع مادة خام، بل تضيع فرصة تراكمية لبناء دخل وصناعة وتكنولوجيا وقدرة تصديرية حولها.
المهمة الآن ليست إضافة مصانع لمجرد التصنيع، بل تحديد أين يحقق كل برميل وكل دينار من رأس المال أعلى عائد، ثم الاستثمار فقط في الحلقات التي تثبت جدواها.
* باحث في الشؤون النفطية والاقتصادية
